
Guide pédagogique Kairos Trading. Une analyse juste peut malgré tout aboutir à un résultat décevant lorsque l'ordre est exécuté à un autre prix que prévu. Comprendre cet écart permet de mieux interpréter ses statistiques et son risque. Tous les exemples chiffrés ci-dessous sont fictifs.
1. Comprendre le slippage sans le confondre avec le spread
Le slippage désigne la différence entre le prix de référence retenu au moment d'envoyer ou de déclencher un ordre et son prix réellement exécuté. Pour comparer deux opérations, il faut annoncer cette référence : Ask affiché lors d'un achat, Bid affiché lors d'une vente, prix stop au déclenchement ou prix de simulation. Le spread est l'écart entre Bid et Ask à un instant donné ; le slippage est un écart d'exécution. Ils peuvent se cumuler, mais ne doivent pas être comptés deux fois. Notre article Du clic à l'exécution explique le parcours complet de l'ordre ; ici, nous étudions exclusivement le risque de prix entre l'intention et l'exécution.
2. Slippage positif et négatif : une question de sens
Pour un achat, une exécution au-dessus du prix de référence est défavorable ; en dessous, elle est favorable. Pour une vente, c'est l'inverse : exécuter plus bas est défavorable, plus haut est favorable. Le slippage peut être nul. La possibilité d'une amélioration dépend du type d'ordre, du marché et des modalités du courtier. Ne qualifiez pas une exécution de mauvaise uniquement parce que le chiffre obtenu diffère du graphique : vérifiez d'abord le Bid/Ask et le prix de référence.
3. Pourquoi le prix change avant que l'ordre soit servi
Entre l'observation d'un prix et l'exécution, la cotation peut évoluer, les quantités disponibles peuvent être consommées et d'autres participants peuvent modifier ou retirer leurs ordres. Sur un carnet d'ordres, un ordre volumineux peut traverser plusieurs niveaux de prix ; sur un produit de gré à gré, les modalités de cotation et de traitement de l'intermédiaire jouent également un rôle. La latence technique peut amplifier l'écart, mais elle n'est pas son unique cause. Les gaps et les annonces peuvent produire des écarts bien supérieurs aux conditions ordinaires.
4. Exemple chiffré sur XAUUSD : l'entrée coûte plus cher que prévu
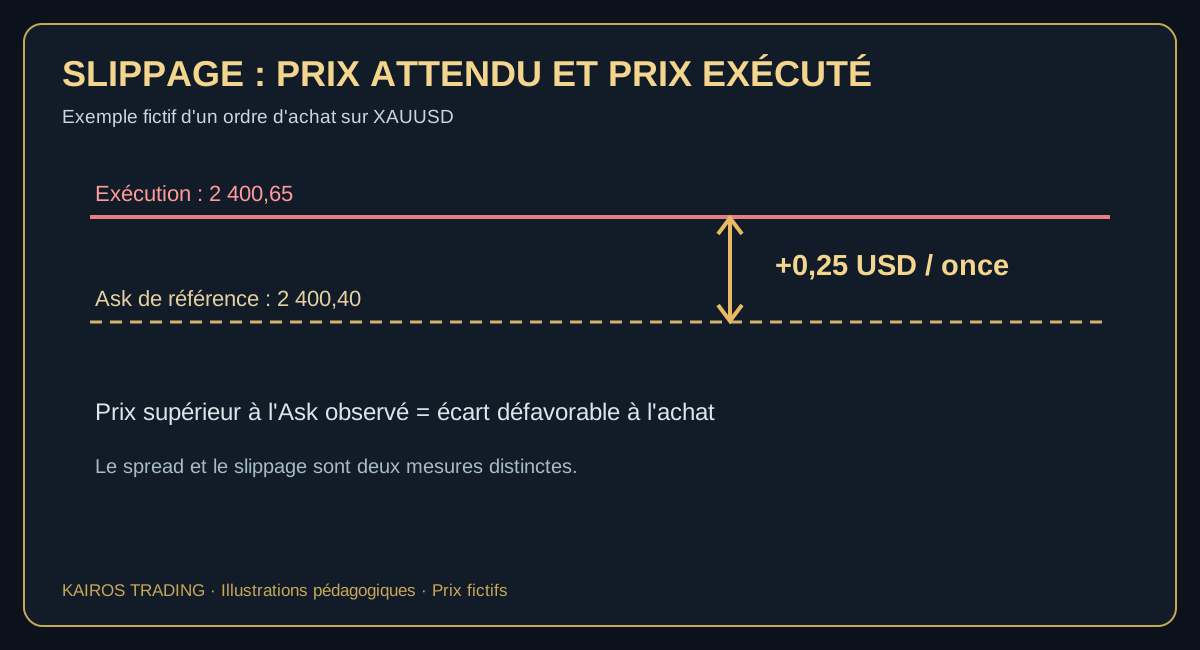
Exemple entièrement fictif. Un trader observe un Ask de 2 400,40 USD et transmet un achat sur un produit coté XAUUSD. L'exécution intervient à 2 400,65 USD : le slippage défavorable est de 0,25 USD par once de référence. Si le contrat représente 100 onces et que la position porte effectivement sur cette quantité, l'écart théorique de prix représente 25 USD avant commissions, financement et conversion. La valeur monétaire exacte dépend de la spécification du contrat du courtier : un symbole XAUUSD ne garantit pas une taille de lot universelle.
5. Le même écart peut devenir favorable
Exemple fictif. Un ordre de vente est envoyé alors que le Bid de référence vaut 2 401,20 USD ; il est exécuté à 2 401,35 USD. L'amélioration est de 0,15 USD par once de référence. Cette possibilité ne signifie pas que chaque courtier ou chaque type d'ordre accorde systématiquement une amélioration de prix. Il faut observer l'historique réel des exécutions, y compris les cas défavorables et les ordres non exécutés.
6. Ordre au marché, limite, stop et stop-limit : quatre risques différents
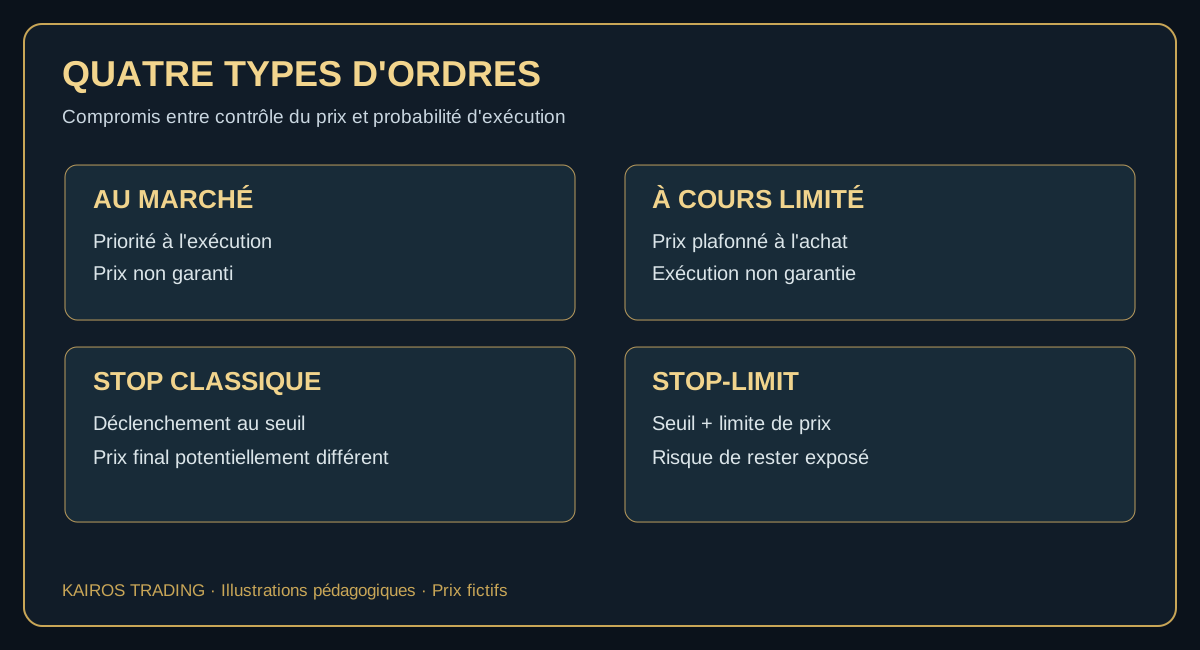
Au marché : l'objectif principal est l'exécution aux prix disponibles, pas la garantie du prix affiché. À cours limité : l'ordre fixe un prix maximal d'achat ou minimal de vente, mais peut rester partiellement ou totalement non exécuté. Stop classique : le niveau sert généralement au déclenchement d'un ordre au marché ; il ne garantit pas le prix de sortie. Stop-limit : il contraint le prix après déclenchement, au risque de ne pas sortir si le marché saute au-delà de la limite. Les modalités précises, les déclencheurs et les protections éventuelles doivent être vérifiés dans les documents du prestataire.
7. Pourquoi les stops peuvent glisser pendant une annonce
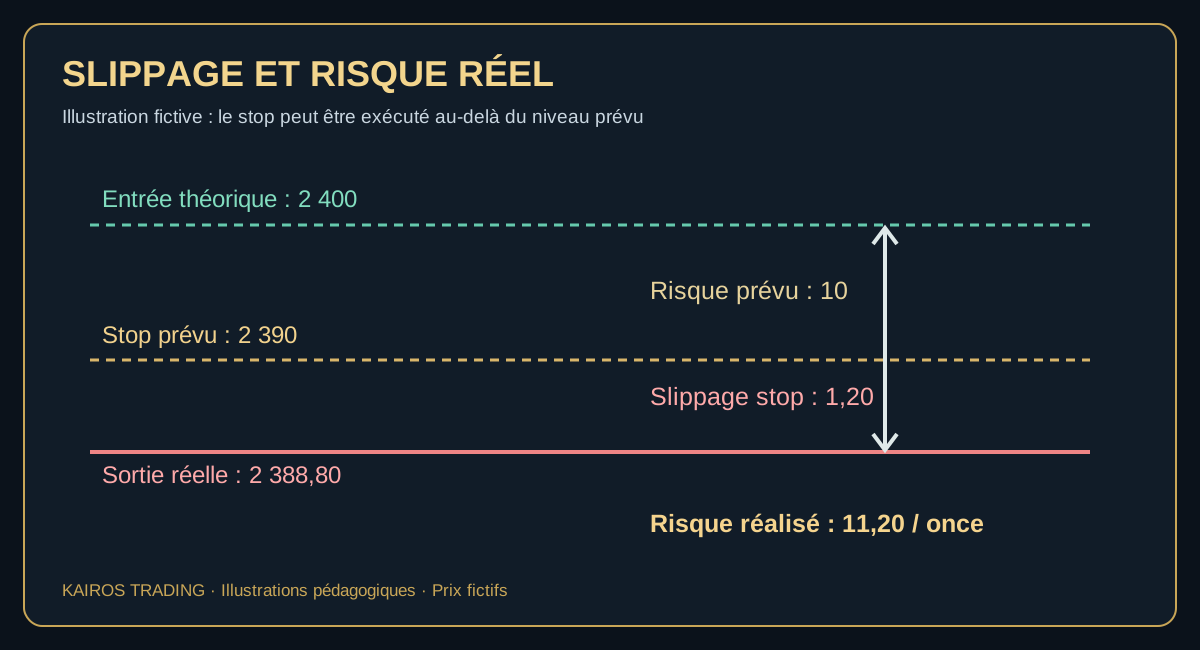
Imaginons un stop vendeur placé à 2 390,00 USD sur un produit XAUUSD fictif. Une annonce provoque une discontinuité des cotations et la première exécution disponible intervient à 2 388,80 USD. L'écart défavorable de 1,20 USD par once s'ajoute au risque anticipé si le stop n'est pas garanti. Ce n'est pas nécessairement un dysfonctionnement : un ordre stop ordinaire n'est pas une promesse de liquidité à son seuil. Vérifiez les horaires, les règles de déclenchement et les conditions de marché avant d'interpréter l'écart.
8. Calculer correctement le slippage dans son journal
Conservez pour chaque ordre : l'instrument exact, le sens, l'horodatage, le type d'ordre, le prix de référence, le prix moyen d'exécution, la quantité réellement servie, le spread observable, les commissions et le contexte de volatilité. Pour comparer plusieurs instruments, exprimez le slippage en points, pips ou ticks et en devise du compte après application de la valeur du point. Pour un achat, slippage signé = prix exécuté − prix de référence ; pour une vente, slippage signé = prix de référence − prix exécuté. Avec cette convention, une valeur positive correspond à un coût défavorable et une valeur négative à une amélioration.
9. Le slippage modifie le ratio rendement/risque
Exemple fictif. Une stratégie vise un gain de 20 points pour un risque théorique de 10 points, soit un ratio brut de 2:1. Si l'entrée se fait 1 point moins bien et la sortie stop 2 points moins bien, la perte réalisée peut atteindre 13 points avant autres frais, selon les niveaux réellement servis. Si l'objectif reste inchangé, le gain disponible depuis l'entrée dégradée peut également diminuer. Un ratio dessiné sur le graphique ne remplace jamais le résultat calculé à partir des exécutions réelles.
10. Intégrer le slippage au backtesting
Un backtest fondé uniquement sur les bougies ne connaît généralement pas le carnet d'ordres historique, la latence de votre courtier ni la liquidité exacte au moment de chaque transaction. Une hypothèse fixe de slippage est un premier test de sensibilité, pas une preuve de réalisme. Comparez plusieurs scénarios de coûts, puis confrontez-les aux exécutions d'un compte de démonstration ou, si approprié, à un historique réel documenté. Évitez d'utiliser les mêmes données pour optimiser les règles et valider leur robustesse. Notre guide du backtesting détaille la méthode de validation.
11. ICT/SMC : un bon setup peut produire une mauvaise exécution
Un sweep, un MSS ou un retour dans une FVG peuvent fournir un cadre d'analyse, mais aucun concept graphique ne garantit la profondeur disponible au niveau d'entrée. Sur un setup intraday, quelques ticks d'écart peuvent modifier fortement le risque relatif si le stop est serré. Documentez séparément la qualité de la lecture ICT/SMC, la décision d'envoyer l'ordre et le prix effectivement obtenu. Le guide CISD décrit un signal de lecture du prix ; il ne constitue pas une garantie d'exécution.
12. Réduire l'exposition au slippage sans promettre de l'éliminer
Choisissez le type d'ordre selon l'objectif : contrôle du prix ou priorité à la sortie. Vérifiez le spread et la liquidité aux heures où vous intervenez ; examinez les périodes d'annonces et les transitions de séance ; dimensionnez la position en fonction d'un risque qui peut dépasser le stop théorique ; contrôlez les spécifications de l'instrument et la politique d'exécution. Un ordre limite réduit le risque de payer un prix au-delà de sa limite, mais peut vous laisser sans position. Un stop garanti, lorsqu'il existe, répond à des conditions et coûts contractuels spécifiques.
13. Comparer deux courtiers : les bonnes données
Comparer uniquement les spreads affichés peut masquer une différence de prix d'exécution. Sur des opérations comparables, examinez les écarts entre prix de référence et prix servi, la fréquence des améliorations, les rejets, les exécutions partielles, les commissions et la disponibilité des historiques. Les résultats doivent être comparés à instruments, volumes et horaires semblables. Un échantillon de quelques trades ne permet pas de conclure sur la qualité générale d'un intermédiaire.
14. Checklist Kairos avant et après l'ordre
- J'identifie le produit exact et sa valeur du point.
- Je vérifie Bid, Ask, spread et horaire de marché.
- Je choisis le type d'ordre en connaissant son compromis prix/exécution.
- J'évalue la perte possible si mon stop glisse.
- Je conserve l'horodatage et le prix de référence.
- Après l'ordre, je note le prix moyen réellement exécuté et les frais.
- Je distingue erreur de stratégie, erreur de saisie et écart d'exécution.
FAQ : huit questions fréquentes sur le slippage
Le slippage est-il toujours négatif ?
Non. Il peut être défavorable, favorable ou nul. Le sens de l'ordre et le prix de référence déterminent son signe.
Le spread et le slippage sont-ils la même chose ?
Non. Le spread est l'écart Bid/Ask à un instant donné ; le slippage mesure l'écart entre un prix de référence et le prix exécuté.
Un ordre limite élimine-t-il le slippage ?
Il fixe une contrainte de prix, mais ne garantit ni l'exécution ni la quantité servie. Le fonctionnement précis dépend du marché et du courtier.
Pourquoi mon stop-loss a-t-il été exécuté plus loin ?
Un stop classique déclenche généralement un ordre au marché. Un gap ou une baisse de liquidité peut conduire à une exécution au-delà du seuil.
Le slippage est-il plus fréquent sur XAUUSD ?
Il dépend du produit précis, de l'intermédiaire, de l'heure, du volume et de la volatilité. On ne peut pas le déduire du seul symbole XAUUSD.
Comment mesurer mon slippage moyen ?
Calculez l'écart signé de chaque exécution par rapport à une référence cohérente, puis la moyenne et la distribution des écarts par instrument, type d'ordre et horaire.
Faut-il intégrer le slippage dans un backtest ?
Oui, comme hypothèse de coût et test de sensibilité, en précisant les limites des données historiques disponibles.
Un bon setup ICT/SMC protège-t-il contre le slippage ?
Non. Un signal technique et les conditions d'exécution sont deux dimensions différentes du trading.
À retenir
Le slippage ne se lit pas uniquement sur le graphique. Il se mesure entre une référence définie et une exécution réelle, en tenant compte du sens, du produit et de la taille. Une stratégie doit rester acceptable lorsque ses hypothèses de coûts sont moins favorables que prévu.
Avertissement : contenu éducatif général, sans conseil en investissement personnalisé. Le trading comporte un risque de perte, y compris au-delà du risque théorique d'un stop selon le produit et les protections applicables.